供需矛盾缓解,聚丙烯震荡上行
简述:原油进入消费淡季,其对于聚丙烯成本的支撑减弱。不过,随着终端需求的回暖,聚丙烯的价格有望延续上涨的趋势。
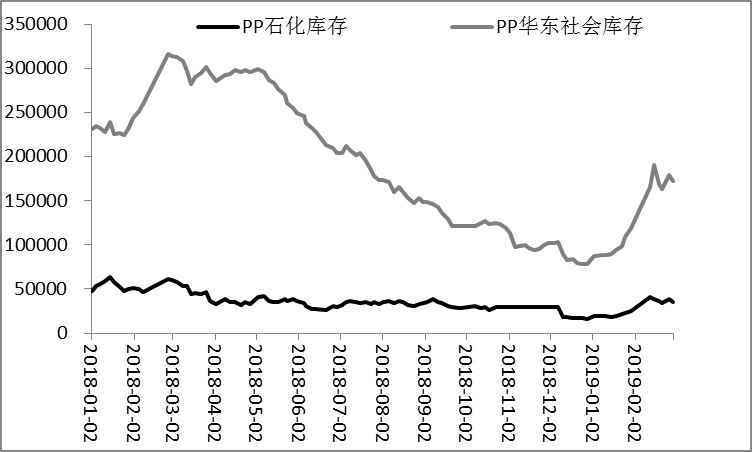
图表:聚丙烯库存(单位:吨)
资料来源:隆众资讯,金石期货研究所
一、原油支撑力度减弱
进入2019年,OPEC减产力度超过市场预期,加之委内瑞拉国内局势动荡,全球市场对于原油供应下降的预期不断增强。近期沙特阿拉伯宣称在三月份将产量降至980万桶/日,比之前规定的减产目标超额减产50万桶/日,于此同时俄罗斯也表示将会配合OPEC进行减产,中长期来看全球原油供应存在进一步下降的可能性,这决定了原油当前上涨的趋势仍然不变。不过,短期来看,原油对供应下降的预期反应的较为充足,加之当前原油进入消费淡季,整体的库存呈现上升的态势,短期内原油或将呈现震荡整理的走势,成本端对于聚丙烯价格的支撑作用或将减弱。
二、供需矛盾逐渐缓和
去年年底以来,在原油价格持续上涨的作用下,化工品的价格均呈现震荡上行的走势。不过,聚丙烯由于供大于求的矛盾更为突出,因此相对其他化工品走势明显较弱。供应端来看,除了长期停车的装置,二月份国内检修的聚丙烯装置有中原石化、呼和浩特、茂名石化、大庆炼化、蒲城清洁。但是这些装置检修均为临时检修,检修期限较短,并且目前均已经复产,因此三月份国内市场的供应相对比较充裕。进口端来看,由于国外的聚丙烯价格走势偏弱,因此在去年年底以来进口聚丙烯的套利空间呈现持续开放的状态,这刺激进口货源不断流入国内市场。一月份,国内进口聚丙烯约45.51万吨,环比增长8.06%,同比增加0.52%。持续流入的低价聚丙烯对国内市场形成了一定的冲击。库存方面,春节期间聚丙烯的下游企业大面积停车,石化库存出现了较为明显的累库。春节回来,随着下游企业不断的拿货,近期库存进入下行周期。截止3月1日,国内聚丙烯石化库存为34950吨,较去年同期下降25150吨,同比下降41.85%;社会库存为172520吨,较去年同期下降141130吨,同比下降45.00%。由于今年的库存压力小于去年,因此库存对于聚丙烯价格的压力相对要小。终端需求方面,春节之后,下游企业已经陆续复工。截止二月底,国内塑编的开工负荷为55%,较去年同期上升9%,共聚注塑开工负荷为57%,较去年同期上升4%;BOPP开工负荷为56%,较去年同期下降1%。整体来看,今年的聚丙烯下游开工恢复早于往年,这有助于缓解当前市场供应过剩的问题。
-------------------------------------------------------------------------------------------------------------------------
本报告中的信息均来源于已公开的资料,尽管我们相信报告中资料来源的可靠性,但我公司对这些信息的准确性及完整性不作任何保证。也不保证我公司所做出的意见和建议不会发生任何的变更,在任何情况下,我公司报告中的信息和所表达的意见和建议以及所载的数据、工具及材料均不能作为您所进行期货买卖的绝对依据。由于报告在编写时融入了该分析师个人的观点和见解以及分析方法,如与金石期货公司发布的其他信息有不一致及有不同的结论,未免发生疑问,本报告所载的观点并不代表了金石期货公司的立场,所以请谨慎参考。我公司不承担因根据本报告所进行期货买卖操作而导致的任何形式的损失。