棉花日报20190717
棉花日报20190717
一、棉花相关要闻
1、今年6月,越南棉花进口14.35万吨,较上月和去年同期减少。当月进口的棉花中有72%来自美国,其余为巴西(10012吨)和澳大利亚(4560吨);当月进口中69%为外资纺企采购,年度进口中外资企业采购的进口棉以及达到72%。
2、据美国农业部统计,至7月14日美棉新花现蕾60%,较上周增加13个百分点,较去年同期落后10个百分点,落后近五年平均9个百分点;全美坐果率20%,较上周增加7个百分点,落后去年同期10个百分点,落后近五年平均5个百分点。根据苗情报告,目前85%的新花生长状况正常(优秀9%,良好47%,一般29%),较上周增加4个百分点;不正常比例15%(差12%,非常差3%)。
3、据印度天气预测,未来三天中部棉区将大范围出现阵雨,未来一周北部地区和南部降雨量增加。有气象部门工作人员表示,未来两周印度总降雨量将低于均值,但在7月底恢复。自本季开始以来,全国的降雨量比平均水平低13%;然而,6-9月季风期中期可能出现新一轮的降雨减少,使干旱程度扩大。
4、棉花现货交易仍以点价为主,期棉横盘成交价稳,纺企买盘有所减弱;个别棉商转售储备新疆棉1328/27-28销售基差700+,内地自提;较10日后同品质储备成交价高450元/吨,除去储备加征的费用,转售价高100-150元/吨左右。
二、行情点评
昨日郑棉日内冲高回落,收盘价较昨日微跌,其中日内上涨仍以减仓为主,主要受空头获利了结影响,小幅冲高以后持续增仓回落。总体来看近期成交量价偏弱,波动率下降,因短期国内市场缺乏有效题材:供应端目前仍保持1%幅度单产下降预期,整体产量受影响幅度较小;需求端纺企开机率保持缓慢增长,增幅十分有限且保持历年低点,棉纱库存又开始缓慢累积,因此分析近期对原料的需求没有明显转变。ICE方面,近期有所反弹,但整体量能有限,其反弹逻辑可能是因为飓风导致三角洲地区出现大量降雨并可能影响美棉产量,但目前仍为预期,建议持续关注。综上所述:因空头持续获利了结,故短期郑棉可能存在一定支撑,美棉的反弹也对国内形成一定利好,但以上因素皆为短期驱动,供需面仍未有较强支撑,郑棉主力合约短期可能在12900元/吨上方运行,单边操作难度较大,暂时观望为主。
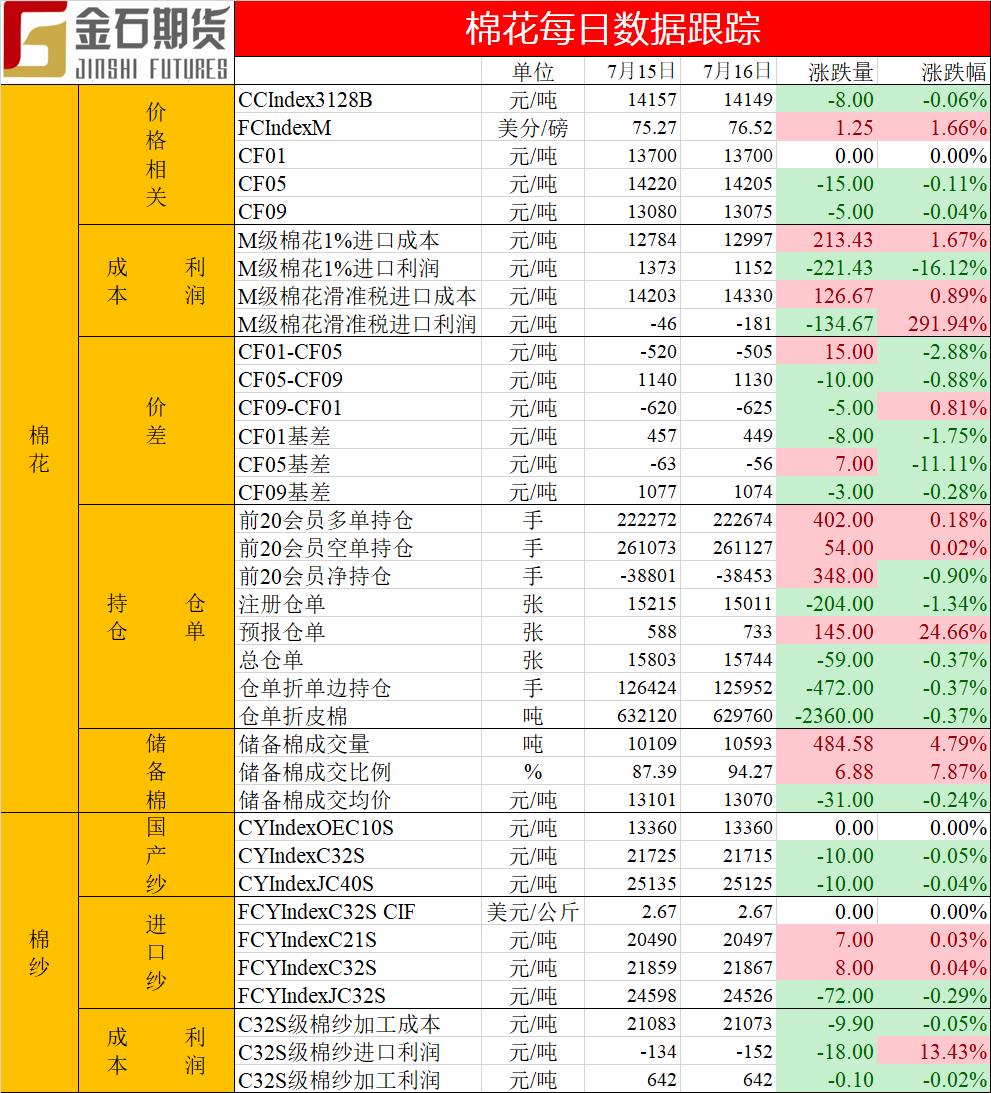
三、棉花相关数据
免责条款:
本报告中的信息均来源于已公开的资料,尽管我们相信报告中资料来源的可靠性,但我公司对这些信息的准确性及完整性不作任何保证。也不保证我公司所做出的意见和建议不会发生任何的变更,在任何情况下,我公司报告中的信息和所表达的意见和建议以及所载的数据、工具及材料均不能作为您所进行期货买卖的绝对依据。由于报告在编写时融入了该分析师个人的观点和见解以及分析方法,如与金石期货公司发布的其他信息有不一致及有不同的结论,未免发生疑问,本报告所载的观点并不代表了金石期货公司的立场,所以请谨慎参考。我公司不承担因根据本报告所进行期货买卖操作而导致的任何形式的损失。
另外,本报告所载资料、意见及推测只是反映金石期货公司在本报告所载明的日期的判断,可随时修改,毋需提前通知。未经金石期货公司允许批准,本报告内容不得以任何范式传送、复印或派发此报告的材料、内容或复印本予以任何其他人,或投入商业使用。如遵循原文本意的引用、刊发,需注明出处“金石期货公司”,并保留我公司的一切权利。