20180828 PTA,阶段性见顶概率较大
受货源紧张和资金炒作影响,近期PTA期价走出单边上涨行情。短期来看,PTA高利润难以长期维持,加之资金炒作结束,PTA期价阶段性见顶的概率较大。不过,考虑到PTA库存偏低、仓单量不大,加之下游即将进入消费旺季,PTA期价难以大幅下跌。而在9、10月下游消费旺季到来之后,若偏高的成本向终端传导困难,则PTA期价或会出现较大幅度的调整。
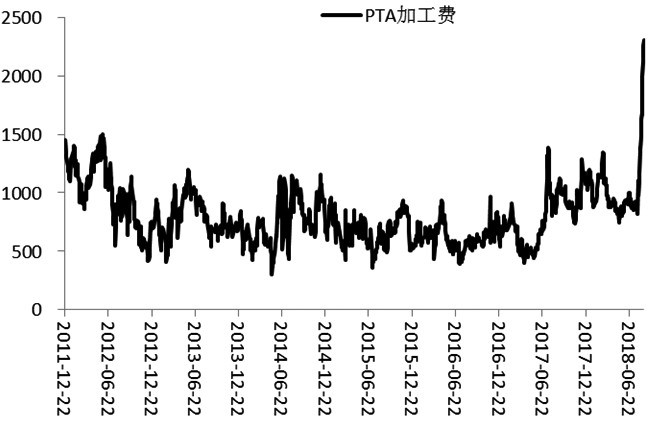
图为 PTA加工费用(单位:元/吨)
7月下旬以来,在成本上升、货源供应偏紧等利多因素的共同作用下,PTA期价出现单边上涨行情。
截至8月27日收盘,PTA期货近月1809合约价格最高达到8888元/吨,较7月18日涨势启动时上涨3014元/吨,涨幅达到51.31%。技术上看,1901合约在7月底突破了四年的6088元/吨的高点后加速上行。如果向上突破,则下一目标位看至9000元/吨附近;如果上涨受阻,则会回调甚至开启跌势。
2010年之前,国内PTA供应存在缺口,对外依存度较高,行业整体利润良好。因此,自2010年开始,资金大量涌入PTA生产领域,PTA产能急剧增加,至2014年国内PTA总产能达到4342万吨/年,较2009年上升3132万吨/年,产能增幅达到258.84%,PTA市场由供不应求转为大量过剩,生产企业利润急剧下降。2012年以后PTA加工费长期维持在500-1000元/吨的偏低水平,PTA行业长期维持微利甚至亏损。而随着翔鹭石化的长期停产以及远大石化的破产,PTA供需关系逐渐向再平衡转变。
整体来看,在2012年PTA行业供需矛盾不大时,PTA加工费在1500元/吨附近运行,而近期由于供应偏紧,PTA价格大幅上涨,PTA加工费达到2300元/吨的水平。不过,如此高的加工费用不是行业常态,难以长期维持下去。
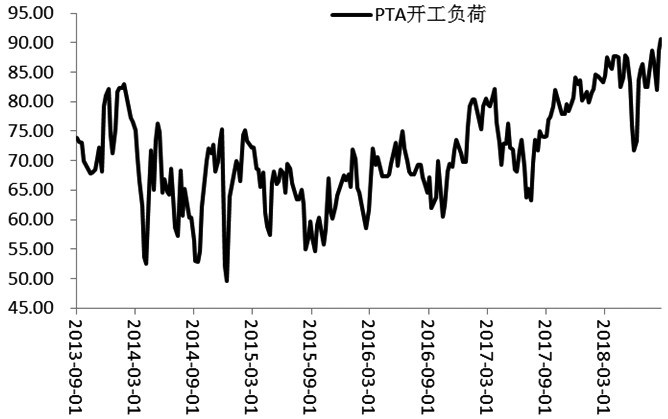
图为PTA开工负荷(单位:%)
目前PTA企业生产积极性空前高涨,行业开工率为90.66%,为2012年以来最高水平。由于今年新增产能不多,PTA的供应潜力有限,随着9月佳龙石化复产,国内PTA的潜在供应只有福海创石化(原翔鹭石化)停车的150万吨的装置和另一套低负荷运行的150万吨装置。特别是,目前国内多家PTA生产企业已经一年多没有停车检修,考虑到催化剂更新问题,后期多家企业或短期停车,PTA供应仍将趋紧。在这种情况下,即便PTA行业整体利润较高,供应也难以增加。