春检缓解供应压力,甲醇先扬后抑
简述:目前国内甲醇供应过剩,甲醇价格向上压力重重。但是,四月份,西北地区甲醇生产企业将会进行春检,国外装置也大面积检修,供应压力逐步缓解。加之,煤制烯烃装置的投产,需求端的向好进一步缓解供大于求问题。不过,春检只是短期因素,后期随着春检的结束,供应过剩仍将困扰甲醇市场,甲醇的价格或将开始回落。
原油上涨、宏观政策刺激甲醇重心态势
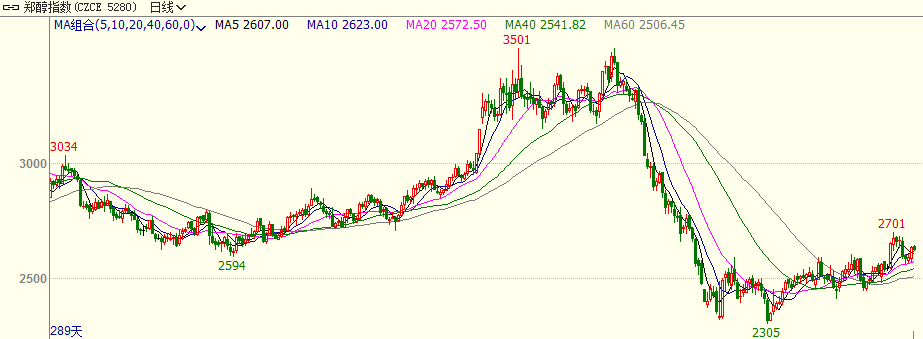
图表1:郑州商品交易所甲醇期货指数价格走势图(单位:元/吨)
资料来源:文华财经,金石期货研究所
去年十二月底,受原油消费旺季及之后OPEC减产力度超出预期的影响,国际原油价格开始触底反弹。受此影响,包括甲醇在内的化工品的价格都从底部开始回升。之后,随着政府一系列宽松货币政策的刺激,大宗商品价格延续了上涨的态势。截止3月18日,郑州商品交易所甲醇期货指数从去年12月25日2305元/吨的最低点,最高涨至2701元/吨,涨幅达到17.18%。不过,在此轮甲醇价格上涨的过程中,甲醇的供需格局并没有明显的改善,甲醇价格的上涨更多的是受原油和宏观政策面的利好刺激所致。因此,在一月中旬国际原油价格增速明显放缓之后,供需重新成为了影响甲醇价格的主导因素。
需求阶段性回暖刺激甲醇价格上涨
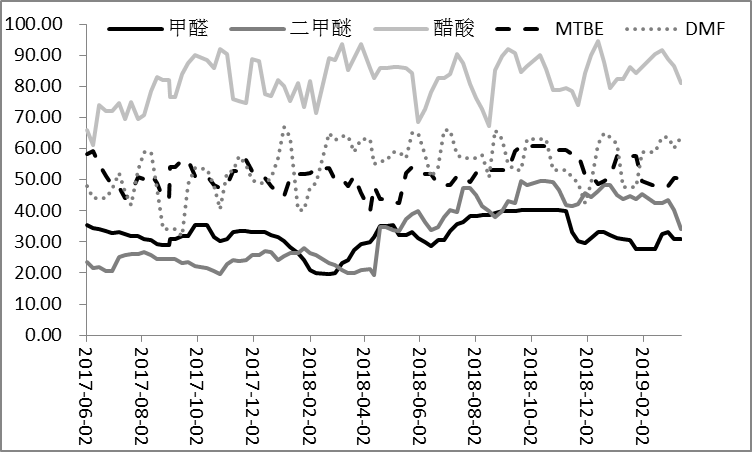
图表2:甲醇传统下游开工负荷(单位:元/吨)
资料来源:隆众资讯,金石期货研究所
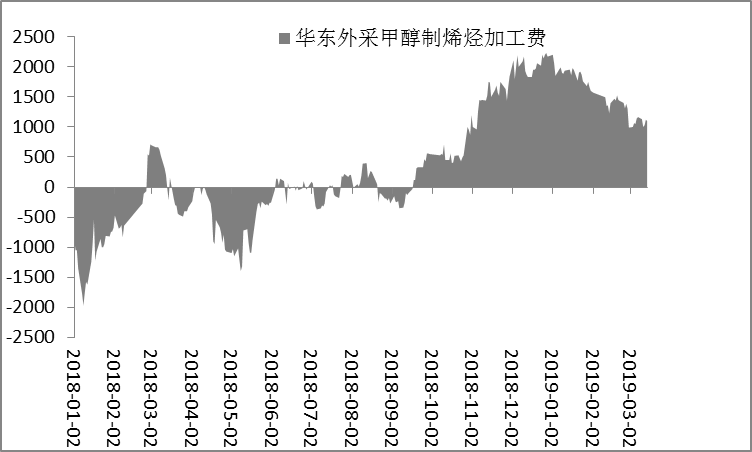
春节之后,甲醇的传统下游开始季节性的回暖。截止二月底,国内甲醛、二甲醚、醋酸、MTBE、DMF的开工负荷分别为32%、21%、90%、60%、60%,较一月底分别上升12%、2%、6%、3%、6%。传统下游季节性的回暖虽然属于市场预期,但是客观上增加了市场对甲醇的需求,对于甲醇的价格形成了一定的支撑。烯烃需求方面,由于烯烃的价格涨幅大于甲醇,因此华东地区外采甲醇制烯烃的加工费明显回升。一月中旬华东外采甲醇制烯烃的加工费达到2000元/吨,前期停车的浙江兴兴新能源、中原大化等煤制烯烃装置陆续复产,煤制烯烃装置负荷提升至90%左右,外采甲醇量明显上升。
整体来看,春节之后,甲醇需求的回暖缓解了甲醇供需失衡的矛盾,是甲醇价格在国际原油价格出现滞涨之后,仍然走势偏强的重要原因。不过,随着节后甲醇传统下游陆续复工,甲醇的传统下游开工负荷已经恢复到了正常水平,市场短期内没有增量。特别是,甲醛生产企业近期由于亏损和环保的双重原因,开工负荷在三月份出现了下滑,终端需求对于甲醇价格的支撑作用正在减弱,需求近期的下滑使甲醇的向上动能衰竭。
增值税下调使甲醇估值变低
除了需求端的疲软之外,近期政策面也成为影响甲醇价格走势的重要因素。三月份,在两会召开期间,政府出台的降税政策在短期内对甲醇的价格产生了扰动。众所周知,受国内外多重利空因素的影响,国内经济面临着较大的下行压力。在这种情况下,政府在今年开始执行相对宽松的货币政策和更为积极的财政政策托底经济。在刚结束的两会期间,政府决定于今年4月1日起将制造业企业增值税由此前的16%下调至13%,预计该档税率的下调将为企业减少2230亿元的税负,这对市场造成了较大的冲击。长期来看,降低企业税负是政府通过转移支付的方式向企业让利,这会增加企业的利润,刺激企业扩大再生产。但是,甲醇期货价格是含税价格,政府降低增值税将会直接反应到价格中去,因此降税对于价格的利空作用更为直接。因此,降税对于甲醇价格将会产生利空作用,使甲醇期货面临重新定价,这是近期甲醇期货价格大幅下挫的重要原因。不过,由于减税前后存在税负差,因此贸易商在这期间存在一定的套利空间,这将刺激贸易商在降税之前囤货,在降税之后抛货赚取税差。因此,我们认为随着市场对降税的利空作用反应完毕(近两周甲醇期货下跌了6%),贸易商在月底的集中囤货行为将会对甲醇的价格起到一定的支撑。在这个逻辑的作用下,甲醇目前具备了一定的短多价值。
期现套利空间关闭
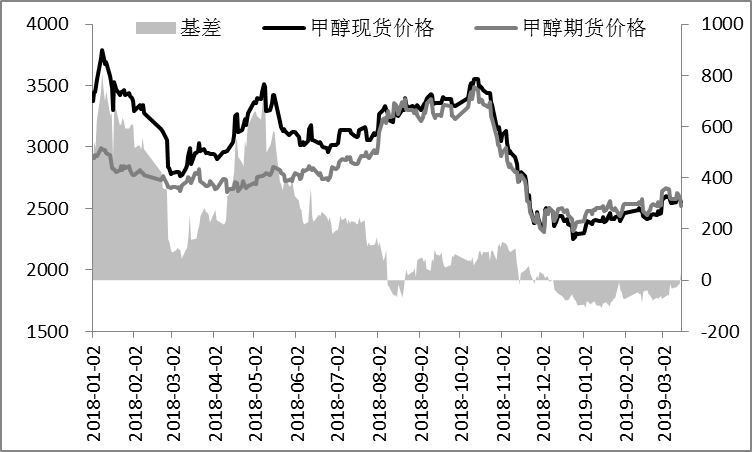
图表3:甲醇期货、现货及基差走势图(单位:元/吨)
资料来源:WIND资讯,金石期货研究所
由于期货价格在一月份快速拉升,甲醇期货基差持续扩大,期现之间出现了套利机会。而由于港口货源充裕,甲醇的仓单量大幅上升,最高达到4230张。近期受降税的影响,甲醇期货价格大幅下挫,现货则相对坚挺,甲醇基差已经由负转正。期现套利盘纷纷平期货、卖现货,这起到了一定了助跌的作用。目前,甲醇的注册仓单量已经有所下降,甲醇期现之间已经没有套利空间,现货抛压对期货的压制左右开始减弱。
高库存问题难以解决
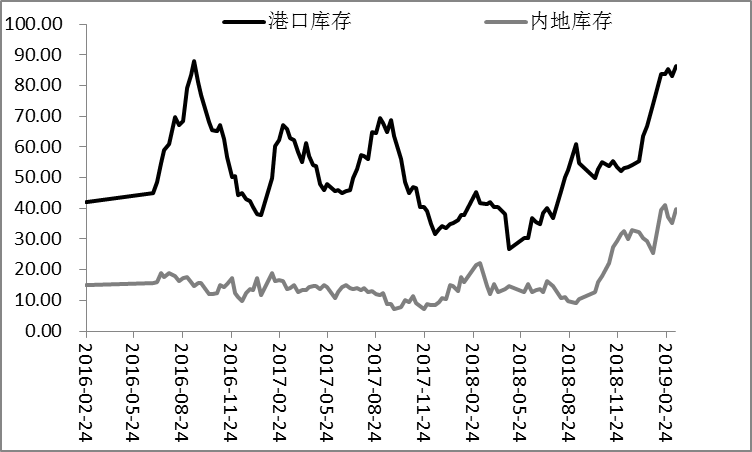
图表4:甲醇库存(单位:万吨)
资料来源:隆众资讯,金石期货研究所
短期内政府降税成为了影响甲醇价格的主导因素,但是随着降税政策在四月份落地,供需将会重新成为影响甲醇价格的主导因素。目前来看,甲醇供需的矛盾点是极高的港口库存。去年四季度以来,在供需失衡的作用下,国内甲醇库存持续攀升,总库存量在春节之后更是创出了有统计以来的历史新高。截止3月13日,国内甲醇总库存达到126.16万吨,较去年同期上升62.17万吨,上升幅度高达97.16%。其中,港口(华东、华南)库存为86.30万吨,较去年同期上升44.5万吨,上升106.46%;内地(西北、西南、华北、华中、东北、山东)库存为39.86万吨,较去年同期上升17.67万吨,上升79.63%。历史高位的库存对甲醇价格的压制作用明显,后期去库存进度的快慢将会成为影响甲醇价格的重要因素。
春检缓解国内供应压力
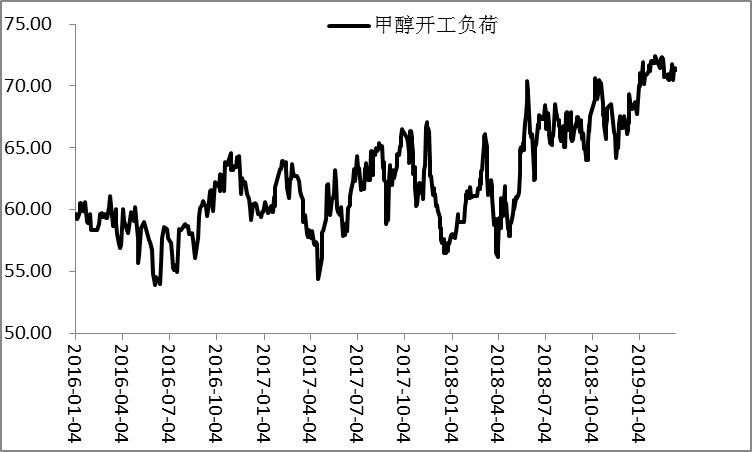
图表5:甲醇开工负荷(单位:%)
资料来源:WIND资讯,金石期货研究所
国内供应方面,随着甲醇价格的回升,目前煤制甲醇生产企业的利润有所修复,达到了500-600元/吨,企业的生产积极性有所增加。在这种情况下,目前国内甲醇生产企业的开工负荷达到71.3%,处于偏高水平,国内市场的供应压力较大。三月份,为了配合两会召开,山西等地煤焦气制甲醇生产企业在环保的压力下开始逐步停产,涉及的企业包括山西焦化、山西宏源、山西光大焦化、山西万鑫达,总产能达到107万吨/年,影响甲醇供给量6万吨左右。在这种情况下,西北地区的甲醇供应呈现阶段性趋紧的态势,西北地区甲醇价格相应的大幅上涨,西北地区甲醇运抵华东地区套利的空间关闭,这客观上缓解了华东地区的供应紧缺问题。进入二季度,西北地区甲醇装置将会进入春检,特别是内蒙古地区的装置大面积检修,目前公布的检修计划中涉及的产能达到730万吨/年左右。随着环保和春检的叠加,西北地区供应偏紧的问题有望进一步加剧,因此西北与华东地区的套利窗口或将在较长一段时间内关闭,这有助于华东地区加快甲醇去库存进程。与此同时,由于国内天然气供应紧缺问题逐渐缓解,加之今年气温高于往年,因此西南地区的气制甲醇装置据提前复产。但是,目前天然气和甲醇的价格倒挂,西南地区气制甲醇生产处于亏损的状态,因此后期西南地区的甲醇供应持续性存疑。
整体来看,目前国内的甲醇开工负荷处于高位,但是后期西北地区的春检将会缓解市场供应压力,而西南地区气制甲醇的亏损也进一步增加了后期市场供应下降的概率,市场供应压力在四月份有望缓解。
进口压力仍然较大
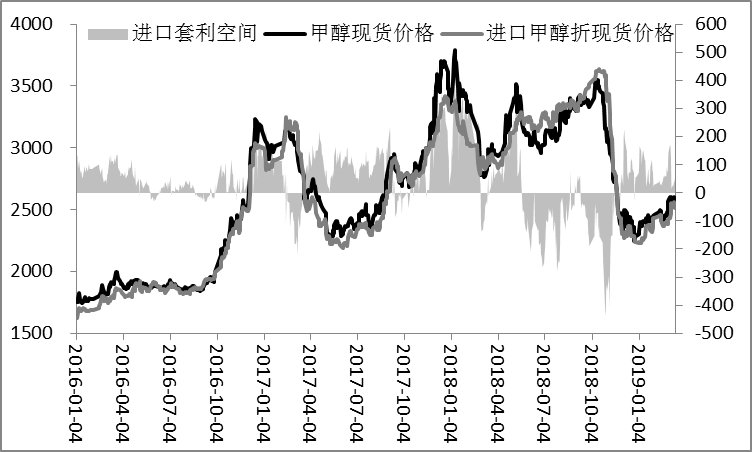
图表6:甲醇进口套利空间(单位:元/吨)
资料来源:WIND资讯,金石期货研究所
去年四季度以来,由于国际甲醇价格走势相对国内甲醇更弱,加之人民币的升值导致进口甲醇套利空间呈现持续开启的状态。在这种情况下,大量的国外廉价货源流入国内。去年十二月和今年一月的两个月的时间里,国内共进口甲醇160.48万吨,较2017年十二月和2018年一月上升29.78万吨,上升22.79%。二月份市场预计国内进口甲醇70万吨左右,较去年同期呈现大幅增加的态势,进口货源对于国内市场的冲击仍然存在。市场认为由于套利空间开启,在三月中旬,甲醇的到港量仍然将会维持在较高水平。三月份,文莱BMC的85万吨/年的装置计划检修到四月底,阿曼OMC的105万吨/年的装置计划检修到四月初,卡塔尔的一套99万吨/年的装置计划检修到四月中旬。除此之外,国际上美国、伊朗的多套装置也处于检修的状态,国外货源逐步趋紧。在这种情况下,进口甲醇的价格持续上涨,受此影响进口套利空间持续缩小。在这种情况下,市场认为四月份在国际货源偏紧以及进口套利空间较小的作用下,国内的甲醇进口量或将有所下滑,这在短期内会对甲醇的价格形成一定的刺激。中长期来看,今年国际甲醇产能增速在10%左右,而其中大多数的装置的销售目的地是中国。加之目前油价低于去年,东南亚地区的生物柴油需求下降,对于掺混甲醇的需求也随之降低。整体来看,我们认为四月份在国际春检的大背景下,进口端货源的减少有助于缓解当前华东地区港口过剩的问题。但是随着国际春检结束(四月之后)、国外甲醇装置投产,国外的甲醇产能市场将会对国内市场掀起新一轮的冲击。
需求向好预期
图表7:外采甲醇制烯烃加工费(单位:元/吨)
资料来源:WIND资讯,金石期货研究所
除了供应端的影响之外,甲醇的需求也将会是影响甲醇供需格局的重要因素。后期来看,甲醇的需求稳中向好。
传统需求方面,随着天气的转暖,新屋装修将会逐渐开始,甲醛的需求进入旺季。因此,我们认为近期甲醛的开工下滑只是短期的,后期随着需求的上升,其开工有望回升。二甲醚目前的开工负荷已经处于近几年行业偏高水平,进入三月之后,二甲醚进入消费淡季,开工负荷近期明显下滑,下游企业补库有限,其需求仍将难有起色。醋酸是近几年甲醇传统下游领域中表现较为稳定的行业,不过由于前期装置开工一直处于高位,而下游需求没有跟进,因此春节之后醋酸生产企业的库存偏高,醋酸价格则相应走低。在这种情况下,贸易商急于出货,下游需求则在买涨不买跌的心态下以刚需采购为主。后期醋酸生产企业将会检修,开工负荷或将进一步下滑。MTBE方面,由于节前运力紧张,下游企业普遍采取排库的策略,这使目前下游企业库存偏低,补库需求强烈。近期随着汽油消费的回暖,终端需求上升,市场氛围活跃。整体来看,甲醇的传统下游喜忧参半,整体呈现稳定的态势,后期对于甲醇需求的供需相对有限。
新兴需求方面,久泰能源的60万吨/年的烯烃装置目前已经试车成功,四月份该装置将会试运行,五月份有望正式投产。该装置甲醇将会外采,这将增加每年180万吨的需求量,每月则消耗甲醇15万吨,虽然目前市场传言久泰能源已经储备了一定的甲醇库存,但是仍然难以维持长期的消耗。后期该装置的投产将会增加西北地区的甲醇需求。除此之外,南京诚志的新增的60万吨/年煤制烯烃装置有望在六月份投产,该装置甲醇不仅全部外采,而且地处华东,有助于缓解当前华东市场供大于求的问题。不仅如此,由于原油价格的上涨,目前乙烯、丙烯的价格大幅上升,这使得煤制烯烃的价格优势开始显现。在这种情况下,油强煤弱的格局使煤制烯烃生产企业的利润得到保证。目前,不仅一体化烯烃装置生产利润丰厚,甚至外采甲醇制烯烃的装置都存在利润,煤制烯烃生产状态已经进入良性阶段。后市来看,随着OPEC不断的减产,目前全球原油供应过剩的水平已经从200万桶/日的水平缩小至30万桶/日左右。目前沙特阿拉伯、俄罗斯都明确表示会加大减产力度,减产对于油价的支撑作用将会不断加强。除此之外,委内瑞拉由于国内动荡,原油产量持续下滑,而美国近期表示会在二季度加大对伊朗的原油出口支撑,这使国际原油供应进一步下滑。在全球原油供应逐渐下滑的大背景下,未来全球原油供应将会从过剩逐渐转为紧平衡,因此我们认为国际原油的上涨基础坚实,后期油强煤弱的格局有望延续,煤制烯烃的生产利润有望进一步得到保证,对于甲醇的需求稳定。
总之,甲醇的需求在后期表现呈现稳中有升的状态,传统需求目前已经恢复正常水平,后期难有较大起色。但是新兴需求在煤制烯烃新装置投产以及油强煤弱格局下的表现值得期待。
后市预测
综上所述,去年年底国际原油价格的上涨促使甲醇价格见底,之后虽然国际原油价格上涨幅度下滑,但是春节之后甲醇下游季节性的回暖继续为甲醇上涨提供动力,甲醇期货呈现震荡上行的态势。近期,随着增值税下调的落地以及期现套获利盘的了结,甲醇期货出现较大幅度的下滑。但是,在市场反应充分之后,贸易商在税差套利的作用下或将抢购货源,这会使甲醇价格止跌反弹。进入四月,西北地区甲醇生产企业将会进入春检,国内市场供应下滑;进口货源由于春检及套利空间缩小等原因也将下降;需求端由于久泰和南京诚志有所增加,国内甲醇市场供大于求问题将会得到缓解,港口去库存进程有望加快。在这种情况下,我们认为四月份国内甲醇价格将会呈现易涨难跌的态势。进入五月,随着国内外春检结束,供应压力将会逐渐显现,加之甲醇进入消费淡季,甲醇的价格或将开始回落。
基于上述判断,我们认为甲醇的价格在后期或将呈现先扬后抑的走势,建议投资者可以在近期背靠2450-2500元/吨一线买入,待之后市场变化再准备反手布置空单。(作者:金石期货黄李强)
------------------------------------------------------------------------------------------------------------------------
本报告中的信息均来源于已公开的资料,尽管我们相信报告中资料来源的可靠性,但我公司对这些信息的准确性及完整性不作任何保证。也不保证我公司所做出的意见和建议不会发生任何的变更,在任何情况下,我公司报告中的信息和所表达的意见和建议以及所载的数据、工具及材料均不能作为您所进行期货买卖的绝对依据。由于报告在编写时融入了该分析师个人的观点和见解以及分析方法,如与金石期货公司发布的其他信息有不一致及有不同的结论,未免发生疑问,本报告所载的观点并不代表了金石期货公司的立场,所以请谨慎参考。我公司不承担因根据本报告所进行期货买卖操作而导致的任何形式的损失。